
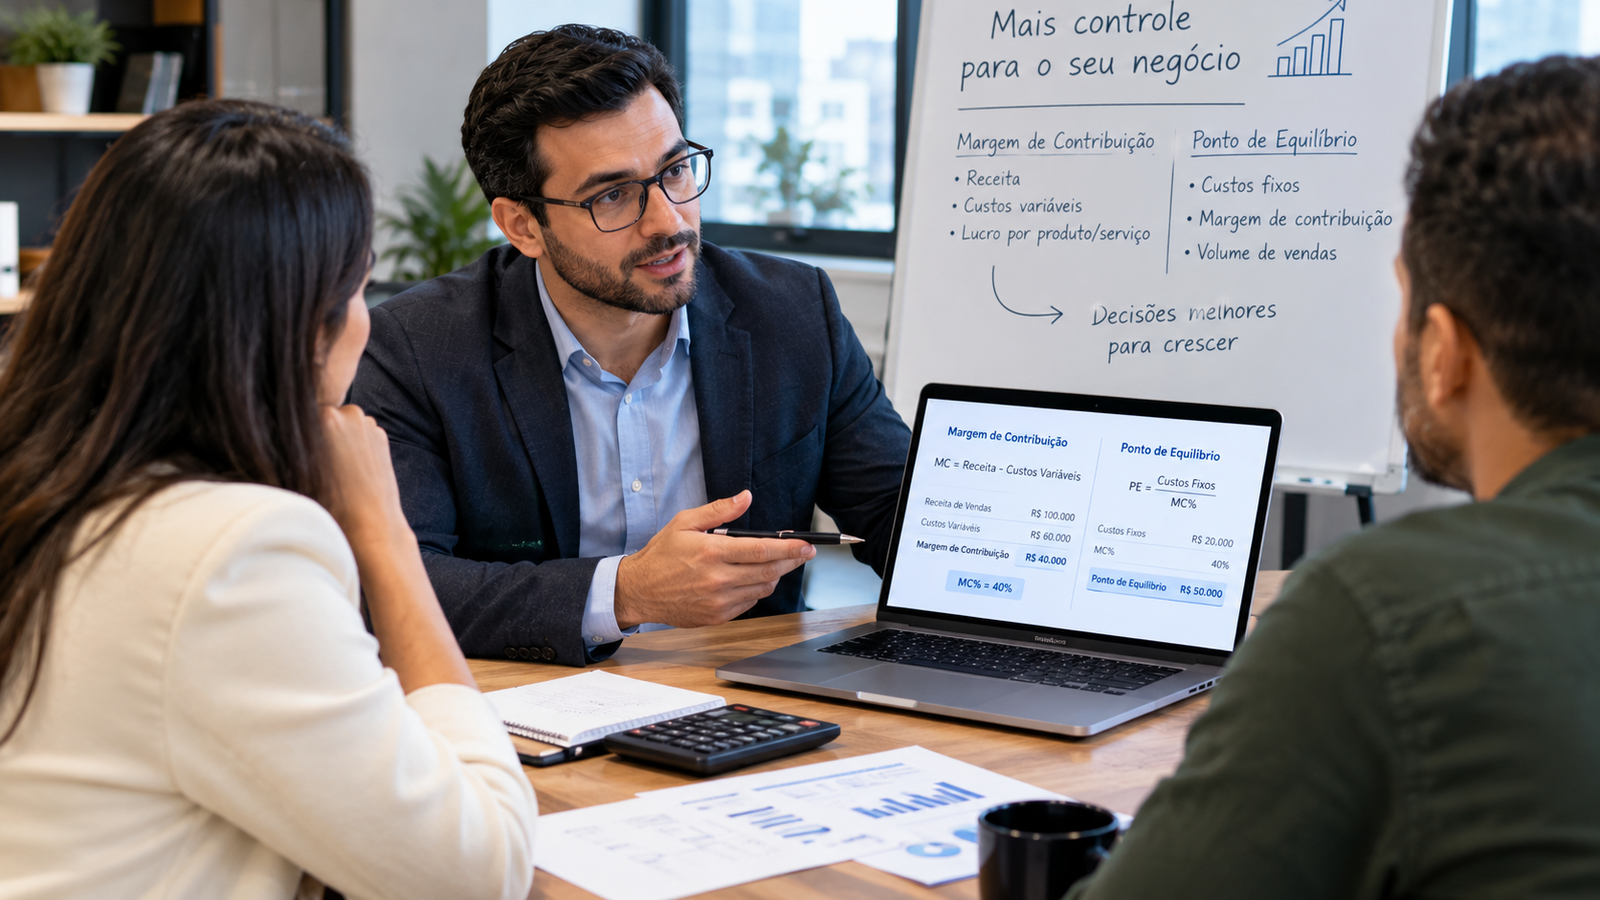
Entender como calcular a margem de contribuição e ponto de equilíbrio é o divisor de águas entre empresas que apenas sobrevivem e aquelas que crescem com previsibilidade no mercado brasileiro. No entanto, muitos gestores focam apenas no faturamento bruto e esquecem que volume de vendas não significa, necessariamente, lucratividade real no final do mês.
Portanto, se a sua meta é estruturar a gestão financeira e tomar decisões estratégicas com base em dados concretos, você está no momento certo para aprofundar esse tema. Dessa forma, apresentaremos os conceitos, as fórmulas práticas e os comparativos que responderão definitivamente às suas dúvidas operacionais.
Por que faturamento alto não garante a saúde financeira do seu negócio
Atualmente, é muito comum encontrar empresários comemorando o recorde de vendas enquanto enfrentam dificuldades graves no caixa diário. Isso ocorre porque o faturamento representa apenas a entrada bruta de recursos, sem descontar os custos diretos exigidos para entregar determinado produto ou serviço. Nesse contexto, compreender os conceitos fundamentais de custos e receitas torna-se uma prioridade crucial para evitar a mortalidade empresarial.
A diferença fundamental entre custos fixos, variáveis e despesas
Antes de iniciar qualquer cálculo avançado, é essencial categorizar corretamente os gastos da empresa, pois erros nessa fase distorcem todo o indicador final:
- Custos Variáveis: São aqueles que variam diretamente conforme o volume de produção ou vendas, como matéria-prima, comissões de vendas e tributos diretos sobre a nota fiscal.
- Custos Fixos: Estruturas de custos que não dependem do volume vendido, a exemplo do aluguel do imóvel, salários da equipe administrativa e softwares de gestão.
- Despesas Operacionais: Gastos vinculados à manutenção da estrutura comercial e administrativa, essenciais para manter o negócio aberto, mas não ligados diretamente à produção.
Ademais, quando o empresário entende essa divisão, ele consegue identificar exatamente onde estão os gargalos do negócio. Se você precisa de orientação para organizar sua empresa desde a base legal e tributária, vale a pena consultar nosso guia para abrir empresa em Fortaleza, estruturando seu modelo com segurança jurídica.
Como calcular a margem de contribuição e ponto de equilíbrio na prática
Agora que os conceitos básicos estão claros, podemos avançar para a aplicação das fórmulas fundamentais do planejamento financeiro. A margem de contribuição e ponto de equilíbrio revelam quanto a venda de cada produto ou serviço contribui para pagar os custos fixos da empresa e gerar o lucro desejado.
O passo a passo para encontrar a margem de contribuição unitária e total
Para calcular a margem de contribuição unitária (MCU), aplicamos a seguinte fórmula matemática simples:
Margem de Contribuição Unitária (MCU) = Preço de Venda − (Custos Variáveis + Despesas Variáveis)
Por exemplo, imagine uma empresa de serviços digitais que vende um pacote por R$ 1.000,00. Se os impostos, comissões e custos diretos somam R$ 400,00 por cliente, a margem de contribuição unitária será de R$ 600,00 (ou 60% do valor da venda). Consequentemente, esses R$ 600,00 serão utilizados para cobrir os custos fixos da empresa.
Nessa etapa, ter o suporte de uma equipe especializada como o Grupo Dominus evita retrabalho e acelera os resultados na apuração dos dados contábeis.
Calculando os três tipos de ponto de equilíbrio
O ponto de equilíbrio (PE) indica o volume mínimo de vendas necessário para que a empresa não tenha prejuízo, ou seja, onde a receita total se iguala aos custos e despesas totais. No entanto, existem três variações essenciais para a tomada de decisão:
-
Ponto de Equilíbrio Operacional (PEO): Considera apenas os custos e despesas operacionais fixas.
Fórmula: Custos e Despesas Fixas Operacionais ÷ Margem de Contribuição Unitária. -
Ponto de Equilíbrio Financeiro (PEF): Desconta as despesas não desembolsáveis, como depreciação de equipamentos e amortizações.
Fórmula: (Custos e Despesas Fixas − Depreciação) ÷ Margem de Contribuição Unitária. -
Ponto de Equilíbrio Econômico (PEE): Adiciona o custo de oportunidade do capital investido (a remuneração mínima que os sócios esperam obter).
Fórmula: (Custos e Despesas Fixas + Lucro Desejado) ÷ Margem de Contribuição Unitária.
Por outro lado, o planejamento não para por aí, pois a forma como os sócios retiram seus recursos afeta diretamente esse indicador. Para entender melhor esse impacto no fluxo de caixa, leia nossa análise detalhada sobre pró-labore vs distribuição de lucros e evite desembolsos desnecessários.
Comparativo prático dos modelos de ponto de equilíbrio
Para facilitar sua tomada de decisão, organizamos um quadro comparativo apresentando as características de cada modalidade de ponto de equilíbrio no planejamento empresarial:
| Modelo de Ponto de Equilíbrio | O que inclui na fórmula | Indicado para qual momento da empresa |
|---|---|---|
| Operacional (PEO) | Apenas despesas e custos fixos operacionais | Avaliação da sobrevivência diária e metas mínimas de vendas |
| Financeiro (PEF) | Subtrai depreciação, exaustão e provisões | Gestão rígida de caixa durante momentos de crise de liquidez |
| Econômico (PEE) | Inclui o custo de oportunidade do sócio/investidor | Análise de viabilidade de novos investimentos e expansão |
Com efeito, compreender as diferenças entre esses indicadores é vital para não tomar decisões precipitadas. Inclusive, o Grupo Dominus acompanha seus clientes em cada fase desse processo, garantindo que nenhum detalhe seja ignorado na apuração dos seus números.
Erros comuns na precificação e na análise de custos que corroem a margem
Infelizmente, muitos gestores cometem falhas graves por confiarem apenas na intuição durante a formação do preço de venda. Por exemplo, utilizar uma margem padrão do mercado (markup simples) sem considerar a estrutura real de custos fixos da própria empresa costuma gerar sérios rombos financeiros.
Além disso, um dos erros mais recorrentes é ignorar a carga tributária incidente sobre o faturamento. Por conseguinte, empresas localizadas no Nordeste podem se beneficiar enormemente de um planejamento fiscal adequado para otimizar os custos variáveis. Nesse sentido, vale a pena conhecer estratégias completas de contabilidade em Fortaleza para reduzir impostos dentro da legalidade.
Como neutralizar os riscos e garantir precisão na gestão
Alguns empresários questionam: “Consigo resolver esse cálculo sozinho no meu negócio?” Embora seja possível aplicar planilhas básicas, a complexidade tributária brasileira e a flutuação dos custos operacionais frequentemente introduzem margens de erro perigosas. Portanto, adiar a profissionalização desse processo custa muito mais caro do que contratar especialistas, resultando em perda contínua de margem de lucro.
Precificação Incorreta
Uso de markups genéricos sem calcular a real taxa de impostos e despesas variáveis diretas.
Confusão de Custos
Misturar custos fixos com custos variáveis distorce completamente o cálculo do Ponto de Equilíbrio.
Desconsiderar Impostos
Deixar de computar tributações estaduais e federais reduz drasticamente a margem de contribuição.
Falta de Revisão
Não recalcular os indicadores periodicamente após aumentos de fornecedores e reajustes contratuais.
Dessa forma, quem conta com o Grupo Dominus desde o início sai na frente, porque cada decisão é tomada com base em dados e experiência comprovada no mercado.
FAQ – Dúvidas frequentes sobre indicadores financeiros
1. Qual a diferença entre margem de contribuição e lucro líquido?
A margem de contribuição reflete o valor restante das vendas após descontar apenas os custos e despesas variáveis. Por outro lado, o lucro líquido é o resultado final apurado após a dedução de absolutamente todos os custos fixos, despesas e impostos da operação.
2. Vale a pena contratar um especialista ou fazer o cálculo por conta própria?
Embora a fórmula seja simples na teoria, a identificação precisa de custos ocultos e o enquadramento tributário exigem visão especializada. Nesse contexto, contar com o Grupo Dominus garante análises confiáveis e evita projeções financeiras equivocadas.
3. O que fazer quando a margem de contribuição estiver negativa?
Se a margem for negativa, a empresa está pagando para vender determinado produto ou serviço. Nesses casos, é urgente renegociar com fornecedores, otimizar impostos ou reajustar o preço de venda imediatamente para estancar as perdas.
4. Com que frequência devo recalcular o ponto de equilíbrio?
O ideal é revisar o cálculo mensalmente ou sempre que houver mudanças nos custos fixos, reajustes de fornecedores ou alterações na legislação tributária.
5. Como o Grupo Dominus pode auxiliar na melhoria da margem do meu negócio?
O Grupo Dominus oferece inteligência contábil e consultoria estratégica, identificando oportunidades de redução de tributos, organizando processos de BPO financeiro e garantindo precisão nos indicadores de lucratividade.
Segundo dados técnicos disponibilizados pelo portal do Conselho Federal de Contabilidade (CFC), o acompanhamento contábil consultivo e rigoroso é o principal pilar para garantir a sustentabilidade das PMEs brasileiras.
Tome o controle financeiro e proteja o futuro da sua operação
Em resumo, adiar a estruturação dos seus indicadores financeiros gera perdas silenciosas que acumulam com o tempo. Entender como calcular a margem de contribuição e ponto de equilíbrio é o passo inicial obrigatório para ter clareza total sobre a rentabilidade real da sua empresa. Por isso, contar a parceria do Grupo Dominus é o caminho mais seguro para garantir crescimento sólido, previsível e altamente lucrativo.
Pronto para dominar os números do seu negócio e garantir máxima rentabilidade?
Garanta a máxima rentabilidade do seu negócio. Fale agora com a equipe do Grupo Dominus
🔒 Consultoria Financeira & Resposta Rápida
Grupo Dominus
